मॉर्गेज का भुगतान जल्दी करके पैसे कैसे बचाएं: सुझाव + गणनाएँ
चाहे आप कोई अपार्टमेंट खरीद रहे हों या कार के लिए ऋण ले रहे हों, बैंक से पूछ लें कि क्या आप भुगतान राशि या ऋण अवधि को कम कर सकते हैं। हमने दो विशेषज्ञों, ओल्गा कोंजेलेवस्काया एवं इन्ना सेम्को से पूछा कि कौन-सा विकल्प अधिक लाभदायक है एवं यह कैसे काम करता है। इस पोस्ट में गणनाएँ भी शामिल हैं, एवं अंत में उन सभी लोगों के लिए सुझाव दिए गए हैं जो ऋण लेने के लिए तैयार हैं。
इन्ना सेम्को – विशेषज्ञ। ऋण संबंधी मुद्दों में विशेषज्ञता रखती हैं। अपने इंस्टाग्राम @banki_naiznanky पर उपयोगी सुझाव देती हैं。
आंशिक रूप से ऋण का अग्रिम भुगतान करने पर दो स्थितियाँ उत्पन्न हो सकती हैं:
- यदि आप भुगतान तिथि पर ही अग्रिम भुगतान करते हैं, तो मासिक भुगतान राशि के साथ-साथ अग्रिम भुगतान राशि भी दी जाएगी। पूरी राशि अग्रिम भुगतान में ही खर्च हो जाएगी, इसलिए अगले महीने का भुगतान कम हो जाएगा।
- यदि आप किसी अन्य दिन अग्रिम भुगतान करते हैं, तो राशि का एक हिस्सा ब्याज में एवं दूसरा हिस्सा मूल ऋण में खर्च हो जाएगा。
 अगर आप अधिक राशि चुकाते हैं, तो भी क्यों ब्याज लगता है?
मान लीजिए कि आप अंतिम भुगतान के 11 दिन बाद ही अग्रिम भुगतान करते हैं। इस स्थिति में बैंक उन 11 दिनों के लिए ब्याज गणना करके आपकी कुल राशि से वह राशि काट लेगा। इसलिए अगले महीने का भुगतान कम हो जाएगा。
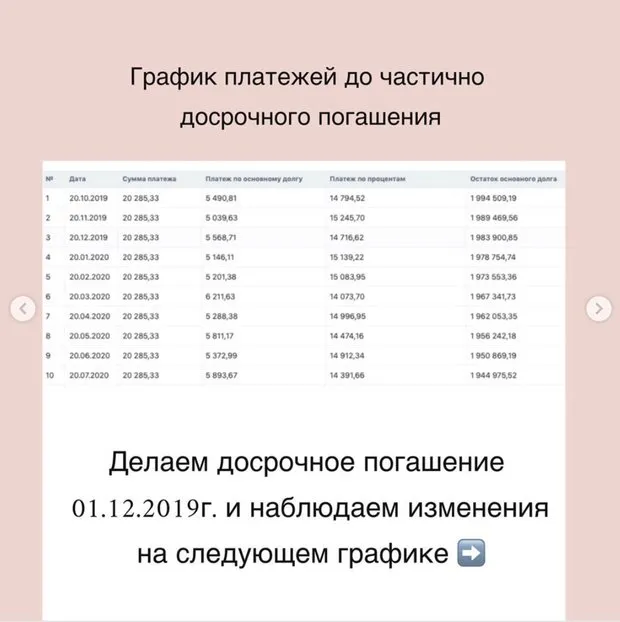
उदाहरण: 20,285.33 रूबल के भुगतान में मूल ऋण राशि (5,568.71 रूबल) एवं ब्याज (14,716.62 रूबल) दोनों शामिल हैं। भुगतान तिथि प्रत्येक महीने की 20वीं तारीख है। नवंबर का भुगतान लें।
इस महीने ऋण का उपयोग करने पर ब्याज की राशि: 14,716.62 रूबल ÷ 30 (महीने में दिनों की संख्या) = 490.55 रूबल। 11 दिनों के लिए कुल ब्याज: 490.55 × 11 = 5,396 रूबल।
अगले महीने आपका भुगतान 19,321.49 रूबल होगा। नीचे दिए गए चार्ट पर ध्यान दें कि मूल ऋण एवं ब्याज की राशि कैसे वितरित होती है।